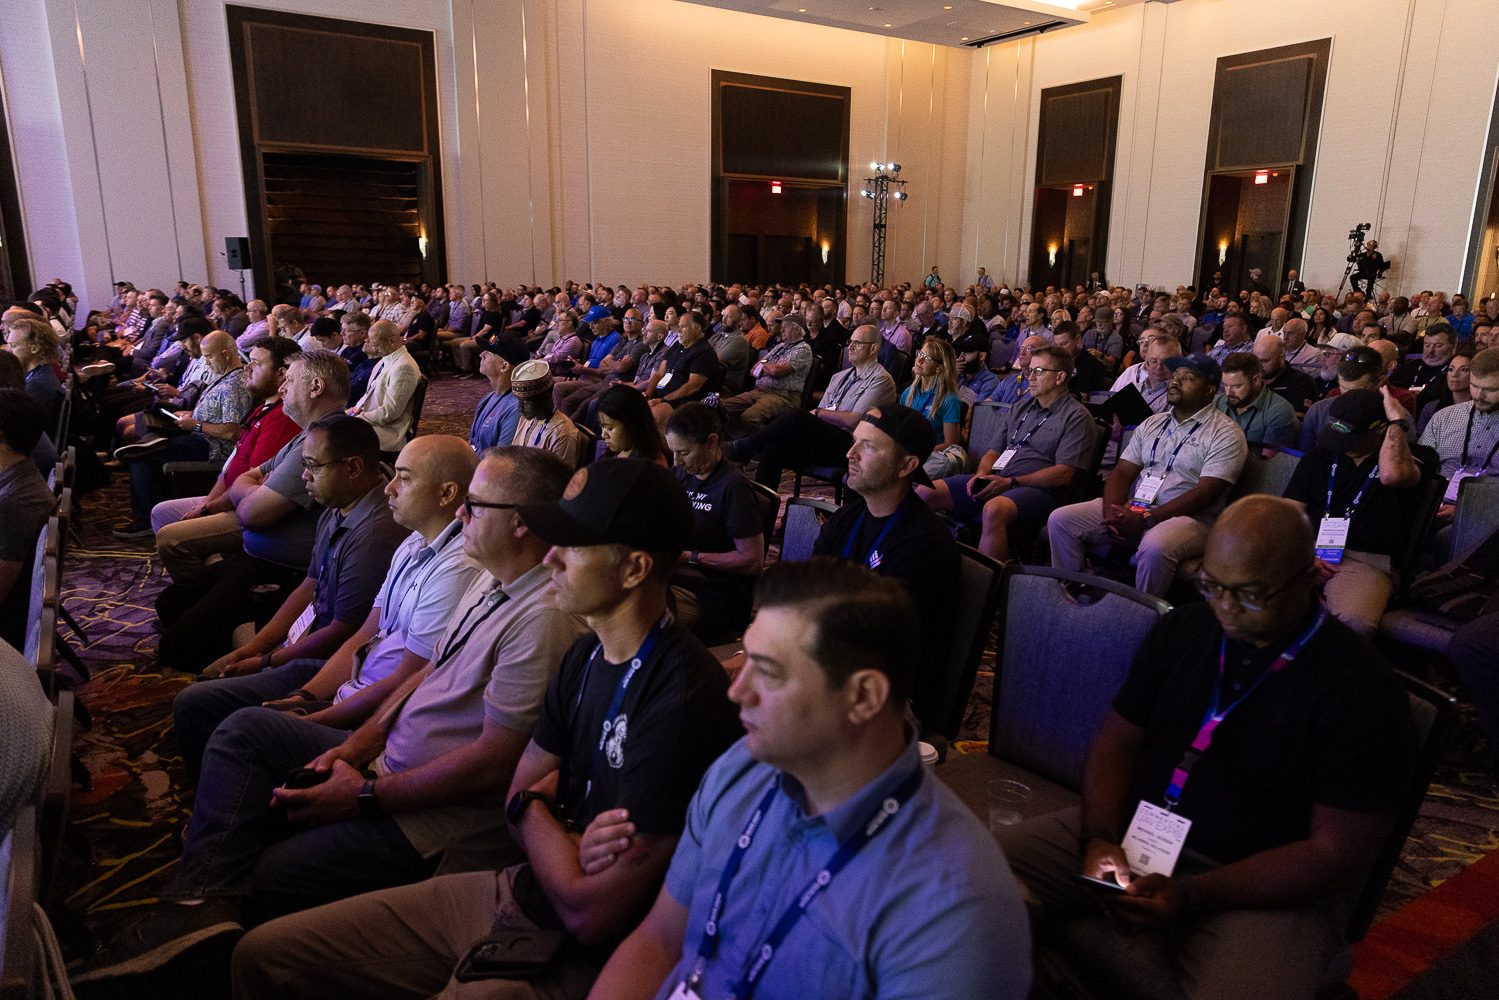
Ankieta przeprowadzona wśród 885 profesjonalistów z branży dronowej, której wyniki zaprezentowano podczas Commercial UAV Expo w Las Vegas, pokazuje, że decyzja FCC o umieszczeniu DJI na liście Covered List paraliżuje rynek. Aż 45,8% respondentów przyjęło postawę „poczekamy i zobaczymy” w kwestii zakupów nowego sprzętu. Tylko 13,8% rozpoczęło już przejście na platformy zgodne z NDAA, a kolejne 8,6% planuje to zrobić w ciągu najbliższych dwóch lat.
Dominacja zagranicznego sprzętu
Badanie ujawnia, że 62,8% operatorów ma floty, w których 76-100% stanowi sprzęt zagraniczny, głównie DJI. Jedynie 13,1% używa wyłącznie rodzimego sprzętu. Co istotne, rozkład odpowiedzi jest skrajny - niewielu operatorów znajduje się w przedziałach pośrednich (6,7% w przedziale 1-25% i 6,5% w 26-50%). Oznacza to, że przejście na sprzęt zgodny z NDAA nie odbywa się stopniowo, a operatorzy są albo w pełni uzależnieni od zagranicznego sprzętu, albo całkowicie go unikają.
Koszt jako główna bariera
Zapytani o największą przeszkodę w przejściu na sprzęt niezgodny z NDAA, 46,5% wskazało koszt alternatyw. Drugie w kolejności były braki w możliwościach (24,1%). Pozostałe odpowiedzi uzyskały jednocyfrowe wyniki: 8,8% nie widzi żadnych przeszkód, 7,1% wskazuje na dostępność, a kolejne 7,1% na niepewność regulacyjną. Tylko 3,9% wymienia zakłócenia w pracy, a 2,6% blokadę na oprogramowanie.
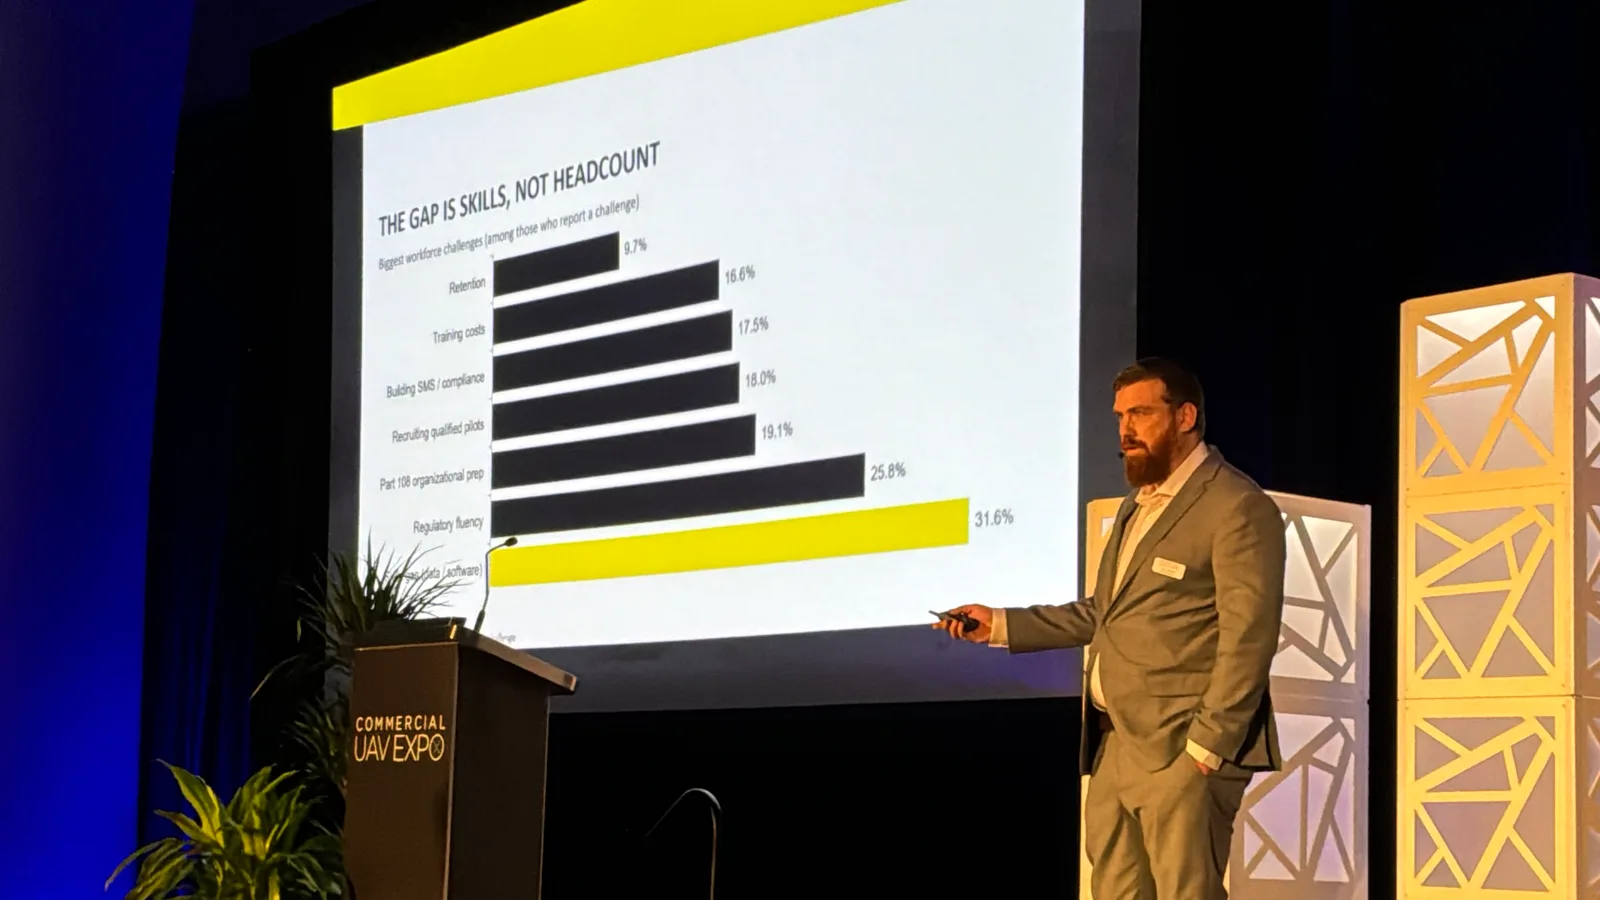
Matt Collins, redaktor Commercial UAV News, podkreślił, że to koszt, a nie regulacje, jest głównym hamulcem. „To najważniejsza rozmowa w tej branży” - powiedział podczas keynote. Dodał też, że badanie przeprowadzono przed otwarciem postępowania FCC i przed nałożeniem ceł na importowane drony, więc wyniki mogą być nawet optymistyczne.
Klienci nie wymagają jeszcze NDAA
Zaledwie 7,1% respondentów stwierdziło, że większość lub wszyscy ich klienci wymagają obecnie platform zgodnych z NDAA. Jedna trzecia (33,8%) przyznała, że klienci nie mają takich wymagań. To pokazuje, że presja rynkowa na zmianę sprzętu jest na razie ograniczona, co dodatkowo tłumaczy postawę wyczekującą wielu operatorów.
W badaniu wzięli udział głównie operatorzy jednoosobowi (56,6%) oraz małe firmy zatrudniające 2-10 osób (22,8%). To istotne, ponieważ to właśnie te podmioty najbardziej odczują wzrost kosztów związany z wymianą floty.